Người vay qua đời không đồng nghĩa khoản nợ ngân hàng được xóa. Tuy nhiên, vợ, chồng, con cái cũng không đương nhiên phải dùng tài sản riêng để trả thay. Trách nhiệm cần được xác định từ khoản vay, di sản và những cam kết pháp lý của từng người.
Mất người thân đã là một cú sốc lớn. Nếu người qua đời còn khoản vay ngân hàng chưa tất toán, gia đình có thể phải đối diện thêm nỗi lo về tiền bạc: Ai tiếp tục trả nợ? Ngân hàng có được xử lý căn nhà đang thế chấp? Con cái có phải gánh phần nợ cha mẹ để lại?
Để trả lời, cần phân biệt trách nhiệm của người hưởng thừa kế với nghĩa vụ độc lập của người cùng vay, người bảo lãnh hoặc người có nghĩa vụ chung với người đã mất.
Nhận di sản thì phải thực hiện nghĩa vụ trong giới hạn luật định
Điều 615 Bộ luật Dân sự năm 2015 quy định người hưởng thừa kế có trách nhiệm thực hiện nghĩa vụ tài sản trong phạm vi di sản do người chết để lại, trừ trường hợp có thỏa thuận khác.
Khi di sản chưa được chia, người quản lý di sản thực hiện nghĩa vụ theo thỏa thuận của những người thừa kế, trong phạm vi di sản. Khi di sản đã được chia, mỗi người thừa kế thực hiện nghĩa vụ tương ứng nhưng không vượt quá phần tài sản mình đã nhận, trừ trường hợp có thỏa thuận khác.
Như vậy, quan hệ cha mẹ – con cái hay quan hệ hôn nhân, tự nó, chưa đủ để kết luận một người phải trả toàn bộ khoản nợ của người đã mất.
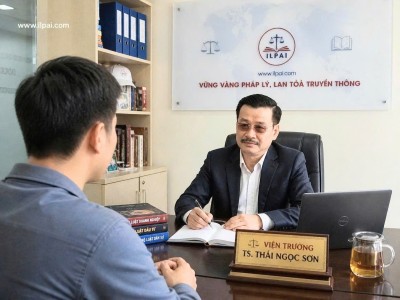
TS. Thái Ngọc Sơn, Viện trưởng Viện ILPAI, nhấn mạnh: “Điều cần làm rõ là người thân đang được yêu cầu trả nợ với tư cách nào: người hưởng thừa kế, người cùng vay hay người đã có cam kết bảo đảm. Mỗi tư cách có căn cứ và giới hạn trách nhiệm khác nhau. Không thể chỉ vì là con, là vợ hoặc chồng mà mặc nhiên phải gánh toàn bộ khoản nợ.”
Không có di sản, con cái có phải lấy tiền riêng trả nợ?
Nếu người mất không để lại di sản, người thân không phải trả khoản nợ chỉ vì mình thuộc hàng thừa kế. Nếu di sản không đủ thanh toán, người thừa kế cũng không đương nhiên phải lấy tài sản riêng bù phần thiếu.
Nguyên tắc này cần được đặt trong điều kiện người thân không có nghĩa vụ độc lập đối với khoản vay, chẳng hạn nghĩa vụ của người cùng vay hoặc người bảo lãnh.
Chẳng hạn, người cha qua đời còn khoản nợ riêng 900 triệu đồng, để lại di sản trị giá 500 triệu đồng. Nếu người con chỉ có tư cách hưởng thừa kế, không cùng vay, không bảo lãnh và không có thỏa thuận nhận thêm nghĩa vụ, thì không thể mặc nhiên buộc người con lấy tiền riêng thanh toán 400 triệu đồng còn thiếu. Việc sử dụng di sản còn phải xét các nghĩa vụ khác và thứ tự thanh toán theo pháp luật.
Vợ hoặc chồng cần phân biệt nợ chung và nợ riêng
Một điểm dễ nhầm lẫn là cho rằng khoản vay chỉ đứng tên người đã mất thì người còn sống hoàn toàn không liên quan.
Thực tế, Điều 37 Luật Hôn nhân và gia đình năm 2014 xác định nhiều trường hợp phát sinh nghĩa vụ chung, trong đó có giao dịch do vợ chồng cùng thỏa thuận xác lập hoặc nghĩa vụ do một bên thực hiện nhằm đáp ứng nhu cầu thiết yếu của gia đình. Vì vậy, tên trên hợp đồng vay là yếu tố cần xem xét nhưng chưa đủ để kết luận đó là nợ chung hay nợ riêng.
Nếu khoản vay là nghĩa vụ chung, người còn sống có thể phải tiếp tục chịu trách nhiệm với tư cách người có nghĩa vụ, bên cạnh việc giải quyết phần nghĩa vụ liên quan đến di sản của người chết.
Theo TS. Thái Ngọc Sơn: “Muốn xác định trách nhiệm phải đọc hồ sơ và làm rõ mục đích sử dụng tiền. Khoản vay phục vụ nhu cầu thiết yếu của gia đình khác với khoản vay riêng phục vụ mục đích cá nhân. Nếu chỉ nhìn người đứng tên rồi kết luận thì rất dễ bỏ sót quyền lợi hoặc nghĩa vụ của người còn sống.”
Tài sản thế chấp không tự được giải chấp khi người vay qua đời
Đối với khoản vay có tài sản bảo đảm, việc người vay chết không tự làm chấm dứt biện pháp bảo đảm. Khi có căn cứ xử lý theo hợp đồng và pháp luật, ngân hàng có thể yêu cầu xử lý tài sản để thu hồi nợ.
Tuy nhiên, cần phân biệt người dùng tài sản để thế chấp với người bảo lãnh trả nợ. Việc một người đồng ý dùng tài sản bảo đảm cho khoản vay của người thân không đồng nghĩa họ đã cam kết trả mọi khoản thiếu bằng toàn bộ tài sản khác của mình. Phạm vi trách nhiệm phải được xác định từ nội dung giao dịch và quy định áp dụng.
Gia đình cần làm gì khi nhận yêu cầu thanh toán?
Trước hết, gia đình nên thông báo việc người vay qua đời cho ngân hàng, đồng thời đề nghị cung cấp hoặc đối chiếu hồ sơ khoản vay, dư nợ gốc, lãi, tài sản bảo đảm và các cam kết liên quan.
Tiếp đó, cần xác định tài sản nào thuộc di sản, tài sản nào thuộc sở hữu của người khác; ai là người hưởng thừa kế; ai có nghĩa vụ độc lập với khoản vay. Nếu có bảo hiểm liên quan, cần kiểm tra điều kiện chi trả và thực hiện thủ tục theo hợp đồng.
Đặc biệt, trước khi ký văn bản nhận nợ, cam kết trả thay hoặc thỏa thuận dùng tài sản riêng để thanh toán, người thân cần hiểu rõ hệ quả pháp lý. Một thỏa thuận mới có thể làm phát sinh trách nhiệm vượt ra ngoài phạm vi nghĩa vụ thừa kế ban đầu.
TS. Thái Ngọc Sơn lưu ý: “Gia đình nên chủ động hợp tác để giải quyết khoản nợ hợp pháp, đồng thời yêu cầu làm rõ căn cứ và giới hạn trách nhiệm của từng người. Ngân hàng có quyền thu hồi nợ, người thừa kế có nghĩa vụ theo luật, và tài sản riêng của người không có nghĩa vụ cũng phải được bảo vệ.”
Giải quyết khoản nợ sau khi người vay qua đời cần sự minh bạch từ cả hai phía. Xác định đúng người có nghĩa vụ, đúng phần di sản và đúng phạm vi cam kết sẽ giúp bảo vệ quyền thu hồi nợ hợp pháp của ngân hàng, đồng thời tránh đặt thêm gánh nặng không có căn cứ lên gia đình người đã mất.
Để trả lời, cần phân biệt trách nhiệm của người hưởng thừa kế với nghĩa vụ độc lập của người cùng vay, người bảo lãnh hoặc người có nghĩa vụ chung với người đã mất.
Nhận di sản thì phải thực hiện nghĩa vụ trong giới hạn luật định
Điều 615 Bộ luật Dân sự năm 2015 quy định người hưởng thừa kế có trách nhiệm thực hiện nghĩa vụ tài sản trong phạm vi di sản do người chết để lại, trừ trường hợp có thỏa thuận khác.
Khi di sản chưa được chia, người quản lý di sản thực hiện nghĩa vụ theo thỏa thuận của những người thừa kế, trong phạm vi di sản. Khi di sản đã được chia, mỗi người thừa kế thực hiện nghĩa vụ tương ứng nhưng không vượt quá phần tài sản mình đã nhận, trừ trường hợp có thỏa thuận khác.
Như vậy, quan hệ cha mẹ – con cái hay quan hệ hôn nhân, tự nó, chưa đủ để kết luận một người phải trả toàn bộ khoản nợ của người đã mất.
TS. Thái Ngọc Sơn, Viện trưởng Viện ILPAI, nhấn mạnh: “Điều cần làm rõ là người thân đang được yêu cầu trả nợ với tư cách nào: người hưởng thừa kế, người cùng vay hay người đã có cam kết bảo đảm. Mỗi tư cách có căn cứ và giới hạn trách nhiệm khác nhau. Không thể chỉ vì là con, là vợ hoặc chồng mà mặc nhiên phải gánh toàn bộ khoản nợ.”
Không có di sản, con cái có phải lấy tiền riêng trả nợ?
Nếu người mất không để lại di sản, người thân không phải trả khoản nợ chỉ vì mình thuộc hàng thừa kế. Nếu di sản không đủ thanh toán, người thừa kế cũng không đương nhiên phải lấy tài sản riêng bù phần thiếu.
Nguyên tắc này cần được đặt trong điều kiện người thân không có nghĩa vụ độc lập đối với khoản vay, chẳng hạn nghĩa vụ của người cùng vay hoặc người bảo lãnh.
Chẳng hạn, người cha qua đời còn khoản nợ riêng 900 triệu đồng, để lại di sản trị giá 500 triệu đồng. Nếu người con chỉ có tư cách hưởng thừa kế, không cùng vay, không bảo lãnh và không có thỏa thuận nhận thêm nghĩa vụ, thì không thể mặc nhiên buộc người con lấy tiền riêng thanh toán 400 triệu đồng còn thiếu. Việc sử dụng di sản còn phải xét các nghĩa vụ khác và thứ tự thanh toán theo pháp luật.
Vợ hoặc chồng cần phân biệt nợ chung và nợ riêng
Một điểm dễ nhầm lẫn là cho rằng khoản vay chỉ đứng tên người đã mất thì người còn sống hoàn toàn không liên quan.
Thực tế, Điều 37 Luật Hôn nhân và gia đình năm 2014 xác định nhiều trường hợp phát sinh nghĩa vụ chung, trong đó có giao dịch do vợ chồng cùng thỏa thuận xác lập hoặc nghĩa vụ do một bên thực hiện nhằm đáp ứng nhu cầu thiết yếu của gia đình. Vì vậy, tên trên hợp đồng vay là yếu tố cần xem xét nhưng chưa đủ để kết luận đó là nợ chung hay nợ riêng.
Nếu khoản vay là nghĩa vụ chung, người còn sống có thể phải tiếp tục chịu trách nhiệm với tư cách người có nghĩa vụ, bên cạnh việc giải quyết phần nghĩa vụ liên quan đến di sản của người chết.
Theo TS. Thái Ngọc Sơn: “Muốn xác định trách nhiệm phải đọc hồ sơ và làm rõ mục đích sử dụng tiền. Khoản vay phục vụ nhu cầu thiết yếu của gia đình khác với khoản vay riêng phục vụ mục đích cá nhân. Nếu chỉ nhìn người đứng tên rồi kết luận thì rất dễ bỏ sót quyền lợi hoặc nghĩa vụ của người còn sống.”
Tài sản thế chấp không tự được giải chấp khi người vay qua đời
Đối với khoản vay có tài sản bảo đảm, việc người vay chết không tự làm chấm dứt biện pháp bảo đảm. Khi có căn cứ xử lý theo hợp đồng và pháp luật, ngân hàng có thể yêu cầu xử lý tài sản để thu hồi nợ.
Tuy nhiên, cần phân biệt người dùng tài sản để thế chấp với người bảo lãnh trả nợ. Việc một người đồng ý dùng tài sản bảo đảm cho khoản vay của người thân không đồng nghĩa họ đã cam kết trả mọi khoản thiếu bằng toàn bộ tài sản khác của mình. Phạm vi trách nhiệm phải được xác định từ nội dung giao dịch và quy định áp dụng.
Gia đình cần làm gì khi nhận yêu cầu thanh toán?
Trước hết, gia đình nên thông báo việc người vay qua đời cho ngân hàng, đồng thời đề nghị cung cấp hoặc đối chiếu hồ sơ khoản vay, dư nợ gốc, lãi, tài sản bảo đảm và các cam kết liên quan.
Tiếp đó, cần xác định tài sản nào thuộc di sản, tài sản nào thuộc sở hữu của người khác; ai là người hưởng thừa kế; ai có nghĩa vụ độc lập với khoản vay. Nếu có bảo hiểm liên quan, cần kiểm tra điều kiện chi trả và thực hiện thủ tục theo hợp đồng.
Đặc biệt, trước khi ký văn bản nhận nợ, cam kết trả thay hoặc thỏa thuận dùng tài sản riêng để thanh toán, người thân cần hiểu rõ hệ quả pháp lý. Một thỏa thuận mới có thể làm phát sinh trách nhiệm vượt ra ngoài phạm vi nghĩa vụ thừa kế ban đầu.
TS. Thái Ngọc Sơn lưu ý: “Gia đình nên chủ động hợp tác để giải quyết khoản nợ hợp pháp, đồng thời yêu cầu làm rõ căn cứ và giới hạn trách nhiệm của từng người. Ngân hàng có quyền thu hồi nợ, người thừa kế có nghĩa vụ theo luật, và tài sản riêng của người không có nghĩa vụ cũng phải được bảo vệ.”
Giải quyết khoản nợ sau khi người vay qua đời cần sự minh bạch từ cả hai phía. Xác định đúng người có nghĩa vụ, đúng phần di sản và đúng phạm vi cam kết sẽ giúp bảo vệ quyền thu hồi nợ hợp pháp của ngân hàng, đồng thời tránh đặt thêm gánh nặng không có căn cứ lên gia đình người đã mất.